

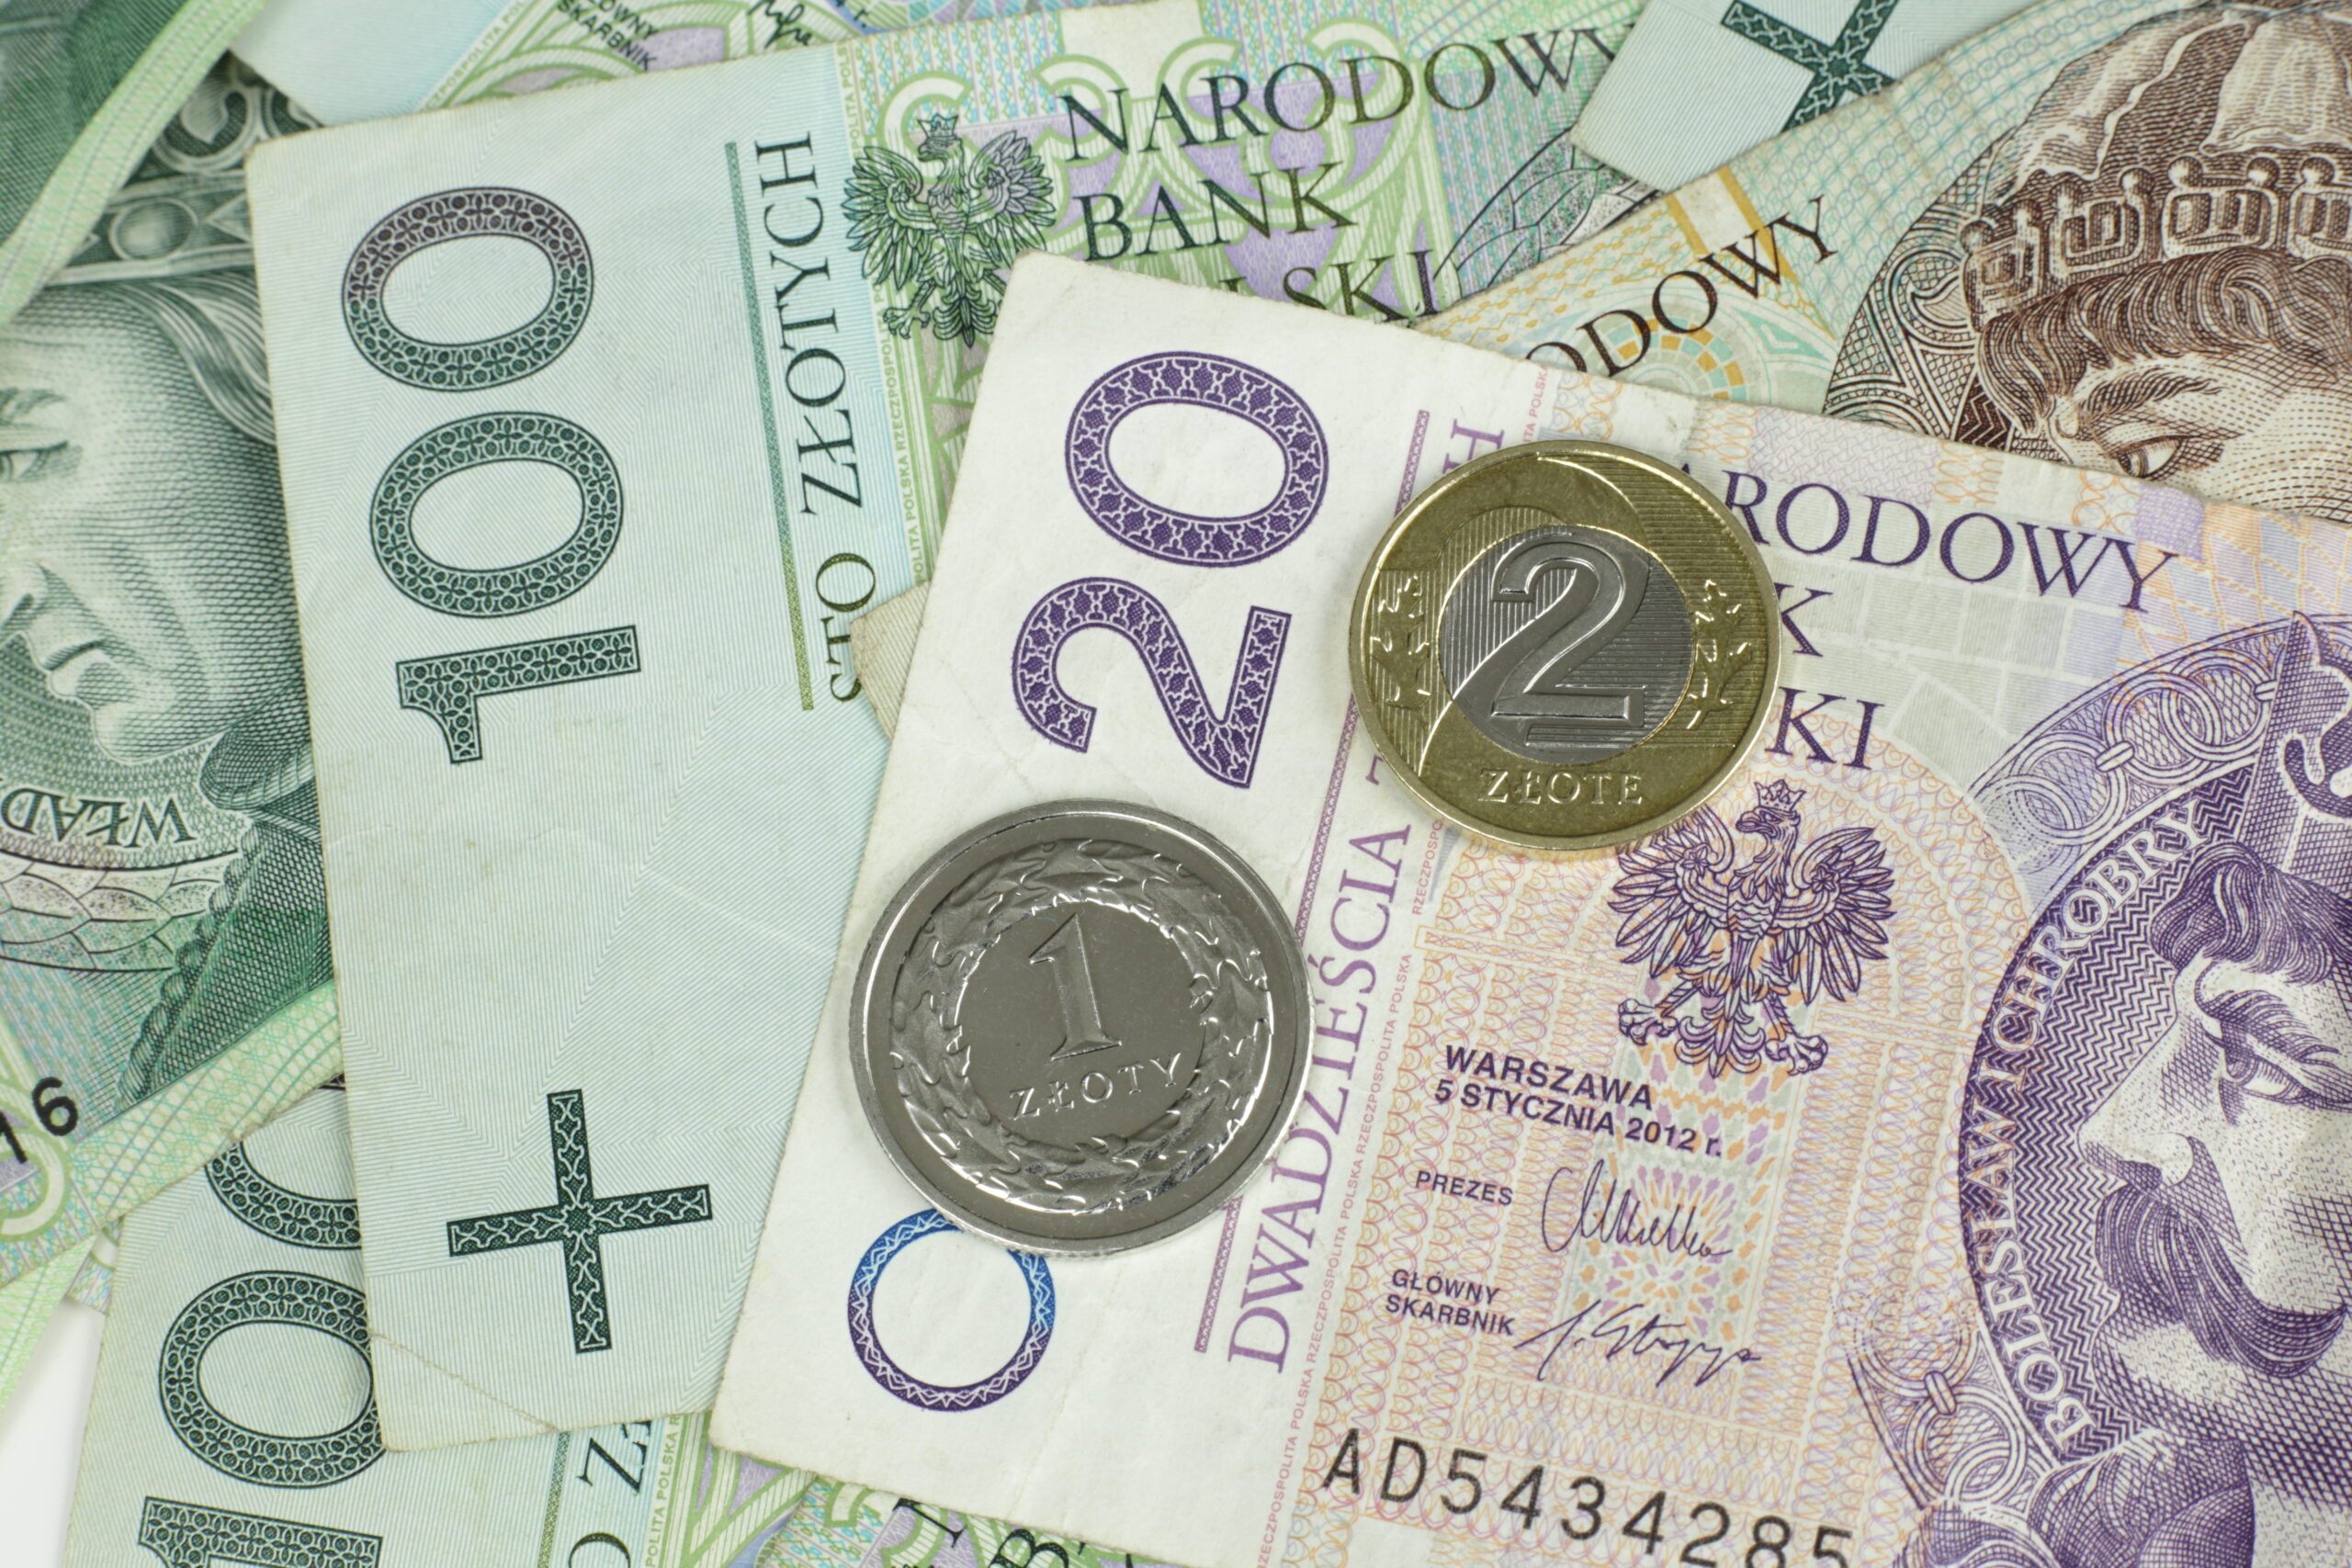
Oszczędzanie i inwestowanie to istotne aspekty zarządzania finansami osobistymi, które mogą przyczynić się do poprawy jakości życia i realizacji długoterminowych celów finansowych. Wiele osób jednak nie zna podstawowych pojęć związanych z tymi dziedzinami, co może prowadzić do nieoptymalnych decyzji finansowych. Celem tego artykułu jest wprowadzenie Czytelników w świat oszczędzania i inwestowania, z naciskiem na jedną z najbardziej popularnych form – lokatę bankową.
Lokata bankowa to forma oszczędzania, która polega na zdeponowaniu określonej sumy pieniędzy w banku na ściśle określony okres czasu. W zamian za zablokowanie dostępu do środków na rzecz banku, klient otrzymuje odsetki, które zazwyczaj są wyższe niż w przypadku zwykłego konta oszczędnościowego.
Lokata bankowa – podstawowe pojęcia
Lokata bankowa to jedna z najpopularniejszych i najbezpieczniejszych form oszczędzania, polegająca na zdeponowaniu określonej kwoty w banku na ustalony okres. Mechanizm działania lokaty bankowej jest dość prosty – klient banku, zwany deponentem, decyduje się „zamrozić” pewną sumę pieniędzy na określony czas, np. miesiąc, pół roku czy rok. W zamian za to bank oferuje odsetki od zdeponowanej kwoty, które są naliczane z góry na cały okres trwania lokaty.
Wśród podstawowych kwestii związanych z lokatą bankową, na które warto zwrócić uwagę, są takie pojęcia jak: oprocentowanie, kapitał, odsetki i termin wypłaty środków. Oprocentowanie to procentowa stawka, która określa, ile odsetek bank wypłaci od zdeponowanej sumy. Kapitał to kwota, którą deponent wpłaca na lokatę. Odsetki to natomiast zysk, jaki deponent otrzymuje po zakończeniu umowy lokaty.
Na rynku dostępne są różne rodzaje lokat bankowych. Są to na przykład lokaty terminowe, lokaty progresywne czy lokaty strukturyzowane. Każdy z tych produktów ma swoje unikalne cechy, które warto dokładnie przeanalizować przed podjęciem decyzji o wyborze konkretnej lokaty.
Dodatkowe informacje, porównania oraz szczegółowe opisy poszczególnych rodzajów lokat bankowych znajdziesz na stronie porownaj-lokaty.pl. Ta strona to cenne źródło wiedzy dla wszystkich, którzy chcą świadomie zarządzać swoimi oszczędnościami.
Lokata bankowa a inne formy oszczędzania i inwestowania
Lokata bankowa to jedna z wielu form oszczędzania i inwestowania. W porównaniu do konta oszczędnościowego, lokata bankowa oferuje zazwyczaj wyższe oprocentowanie, jednak nie daje takiej swobody w dysponowaniu środkami. Fundusze inwestycyjne to z kolei produkt, który pozwala na inwestowanie w różne aktywa – od akcji, przez obligacje, po surowce. Ich oprocentowanie jest zazwyczaj wyższe, ale wiąże się to z większym ryzykiem. Inwestycje w nieruchomości czy papiery wartościowe (np. akcje, obligacje) to rozwiązania, które mogą przynieść duże zyski, ale wiążą się z koniecznością posiadania większej wiedzy i doświadczenia.
Ryzyko jest nieodłącznym elementem każdej inwestycji. Lokata bankowa jest jednym z najbezpieczniejszych produktów – ryzyko utraty zainwestowanych środków jest minimalne. Inne formy inwestowania, jak fundusze inwestycyjne czy aktywa nieruchomościowe, wiążą się z większym poziomem ryzyka, ale oferują też potencjalnie wyższe zyski.
Zarządzanie różnymi formami oszczędzania również się różni. Lokatę bankową można założyć samodzielnie, bez potrzeby korzystania z usług doradców. Inwestowanie w fundusze inwestycyjne, nieruchomości czy papiery wartościowe często wymaga jednak wsparcia ze strony profesjonalistów – towarzystw funduszy inwestycyjnych, doradców finansowych czy banków. To z kolei wiąże się z dodatkowymi kosztami, które mogą wpływać na ostateczny zysk z inwestycji.
Praktyczne aspekty posiadania lokaty bankowej
Posiadanie lokaty bankowej wiąże się z konkretnymi praktycznymi aspektami, na które warto zwrócić uwagę. W większości banków, zakładanie i prowadzenie lokaty jest bezpłatne, jednak mogą wystąpić opłaty związane z transakcjami, jak na przykład przeniesienie środków na inny rachunek. Kwestie podatkowe to kolejny istotny element. Zgodnie z prawem, odsetki uzyskane z lokaty bankowej podlegają opodatkowaniu 19% podatkiem od zysków kapitałowych. Banki są zobowiązane do pobierania tego podatku automatycznie, co oznacza, że inwestor nie musi sam rozliczać tych kwot z fiskusem.
Wpływ inflacji na wartość oszczędności to aspekt, który często jest pomijany. W sytuacji, gdy stopa inflacji jest wyższa niż oprocentowanie lokaty, rzeczywista wartość zgromadzonych środków maleje. Oznacza to, że pomimo pozornego wzrostu wartości oszczędności, ich siła nabywcza spada. Dlatego przy wyborze lokaty warto brać pod uwagę nie tylko oprocentowanie, ale także prognozy inflacyjne.
Lokata bankowa to popularny i dostępny dla większości osób sposób na oszczędzanie. Jej główne zalety to bezpieczeństwo, przewidywalność zysków i prostota zarządzania. Z drugiej strony, niska stopa zwrotu oraz wpływ inflacji na realną wartość oszczędności to aspekty, które mogą stanowić jej wady. Niezależnie od wybranej formy oszczędzania, niezwykle ważne jest podejście do inwestowania z pełną świadomością. Oznacza to zrozumienie zasad działania danego produktu, świadomość potencjalnego ryzyka oraz korzyści, a także regularne monitorowanie stanu swoich inwestycji.
Pamiętajmy, że odpowiednio zarządzane oszczędności mogą stanowić solidny fundament dla naszej przyszłości finansowej.
Opracowano na zlecenie partnera – Santander Consumer Bank.
Komentarze
Nikt jeszcze nie skomentował. Bądź pierwszy!
Nie udało się wczytać komentarzy.